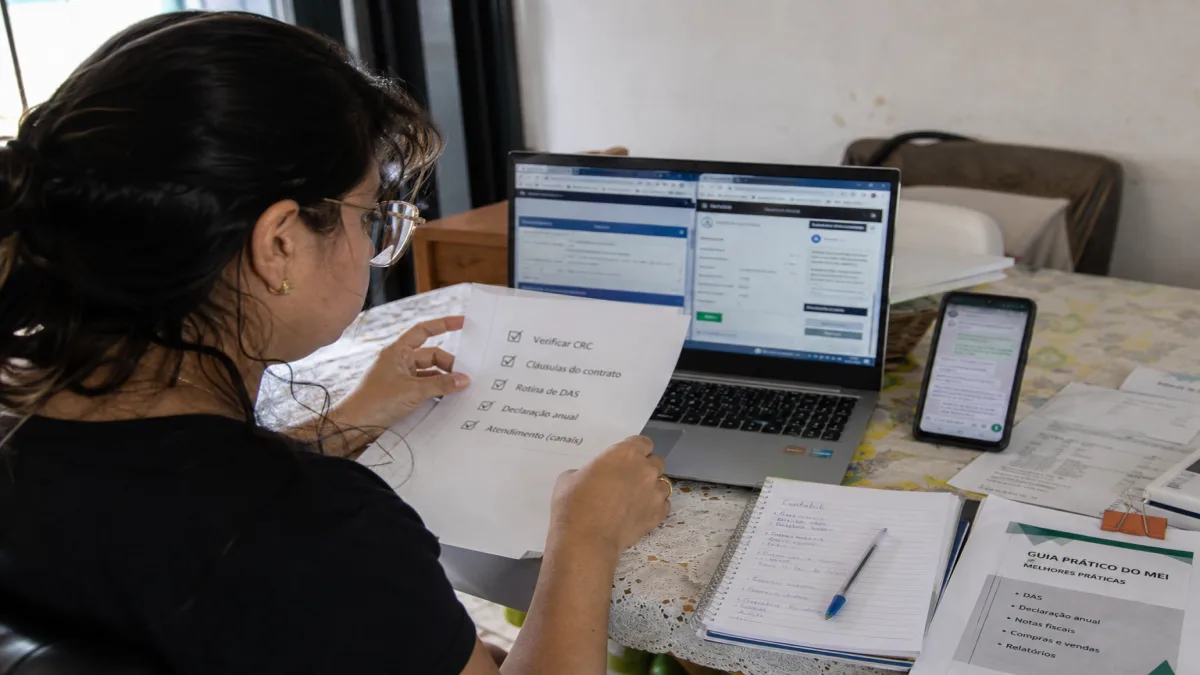

Emitir nota fiscal sem entender a nova lógica dos tributos pode virar fonte de erro operacional, desenquadramento e cobrança indevida. Para o microempreendedor, a reforma tributária deixa de ser assunto distante no momento em que CBS, IBS, NFS-e nacional e regras de destaque fiscal começam a afetar sistemas, cadastro e rotina de venda. Se você é MEI, o ponto central não é apenas saber se pagará mais ou menos, mas como a reforma tributária muda a forma de documentar a operação e conversar com clientes, prefeituras e plataformas.
Boa parte do ruído sobre reforma tributária vem de conteúdos voltados a grandes empresas ou a regimes como Lucro Real e Presumido. O MEI tem uma realidade diferente: recolhe DAS mensal simplificado, trabalha com limite de faturamento próprio e muitas vezes emite poucas notas por mês, mas precisa acertar cada uma. Por isso, o impacto prático está menos em tese jurídica e mais em três frentes objetivas: obrigação de emissão, padrão da nota fiscal do MEI e adaptação dos processos para não travar venda, prestação de serviço ou repasse em marketplace.
O que a reforma tributária muda para o MEI na prática
A reforma tributária reorganiza a tributação sobre consumo com a criação de CBS e IBS e a substituição gradual de tributos atuais. Para o MEI, isso não significa automaticamente o fim do regime simplificado, mas muda o ambiente em que a operação acontece, especialmente na emissão de documentos fiscais e na leitura que clientes farão da sua nota. A reforma tributária também pressiona integração de sistemas e padronização nacional, algo relevante para quem vende serviço a empresas ou comercializa em mais de um município. O efeito mais concreto é reduzir erros de emissão antes que eles virem atraso de pagamento, glosa ou retrabalho administrativo.
Por que o MEI precisa acompanhar CBS e IBS mesmo no Simples
CBS e IBS são os novos tributos sobre consumo desenhados para substituir parte da estrutura atual, e o MEI precisa entendê-los porque clientes, contadores, ERPs e prefeituras passarão a operar com essa linguagem. Na prática, isso afeta cadastro fiscal, parametrização de emissão e conferência de retenções ou exigências contratuais. Quem usa plataformas como NFS-e Nacional, emissor municipal ou ERP integrado, como Omie e Conta Azul, já percebe que campos, códigos e regras de validação dependem de adequação ao novo modelo. A reforma tributária entra na rotina do MEI justamente quando o cliente pergunta como a nota será emitida e se haverá destaque compatível com o novo sistema.
O que permanece no DAS mensal e o que exige atenção extra
O MEI continua olhando primeiro para o DAS mensal, porque ele concentra a lógica simplificada do recolhimento. Só que a reforma tributária não elimina a necessidade de conferir se a operação está corretamente enquadrada, se a atividade permitida continua coerente com o serviço prestado e se a emissão está sendo feita no canal certo. Um erro comum é achar que, por pagar DAS, toda nota fiscal do MEI pode ser emitida sem revisão de natureza da operação, tomador e município. Com a reforma tributária, esse descuido tende a custar mais caro em glosa de pagamento, rejeição de nota e exigência de correção cadastral.
Como a emissão de nota fiscal do MEI pode ser afetada
A emissão de nota fiscal é o ponto onde a reforma tributária aparece de forma mais visível para o microempreendedor. O documento fiscal deixa de ser apenas uma formalidade de cobrança e passa a ser parte da trilha de conformidade do negócio. Isso vale tanto para quem presta serviço quanto para quem vende mercadoria, porque a adequação depende do tipo de nota, do ambiente emissor e das informações fiscais exigidas pelo município, estado ou sistema nacional.
Diferença entre obrigação de emitir e forma correta de emitir
Muitos MEIs sabem quando precisam emitir nota, mas não dominam como emitir NF no MEI de maneira tecnicamente correta. A obrigação pode surgir por venda para pessoa jurídica, por exigência do consumidor ou por operação intermediada por plataforma. Já a forma correta depende do emissor usado, do CNAE, do município e do tipo de serviço ou produto. Na prática, a reforma tributária aumenta a relevância dessa distinção porque a fiscalização tende a depender mais da qualidade do dado fiscal. Emitir no portal errado, informar descrição genérica ou deixar cadastro desatualizado pode bloquear recebimento, especialmente em empresas que validam documentos por ERP ou robô fiscal.
O papel da NFS-e Nacional para prestadores MEI
Para grande parte dos prestadores de serviço, a NFS-e Nacional virou o caminho mais importante de padronização. Ela reduz a dependência de portais municipais muito diferentes entre si e cria uma base mais alinhada ao movimento da reforma tributária.
Na prática, o MEI deve conferir se seu município aderiu ao padrão nacional, validar acesso gov.br, revisar atividade cadastrada e testar a emissão antes de fechar contrato recorrente. Quem espera o primeiro pagamento para descobrir que o RPS, a descrição ou o tomador estão inconsistentes costuma atrasar faturamento por um problema completamente evitável. O ganho aqui é agilizar o recebimento e evitar que o cliente devolva a nota por falha simples de cadastro.
Campos da nota que ganham peso com a reforma
Descrição do serviço, natureza da operação, dados do tomador e enquadramento da atividade sempre importaram, mas a reforma tributária tende a tornar esses campos ainda mais sensíveis. Isso acontece porque a transição para CBS e IBS exige melhor rastreabilidade da operação e menos espaço para descrições vagas. Em emissores eletrônicos, a orientação prática é padronizar texto de serviço, revisar CNAEs compatíveis e manter CPF ou CNPJ do cliente sem inconsistências. Essa organização melhora auditoria, reduz rejeição e ajuda o contador a identificar se o documento foi emitido de forma coerente com a atividade real do MEI.
Quais tributos entram e saem do modelo atual
Entender a substituição de tributos evita leituras simplistas do tipo “o MEI vai pagar X ou Y”. A reforma tributária cria nova arquitetura para o consumo, mas a aplicação efetiva depende do regime, da fase de transição e das regras operacionais que acompanham a mudança. Para o microempreendedor, o ganho está em saber o que muda no pano de fundo da tributação brasileira sem confundir isso com alteração imediata e automática no valor do DAS.
Como CBS e IBS se conectam ao dia a dia do microempreendedor
CBS é a Contribuição sobre Bens e Serviços, e IBS é o Imposto sobre Bens e Serviços. Na prática, esses tributos substituem parcelas do sistema atual e influenciam como a operação será documentada, escriturada e interpretada pelos compradores. Um MEI que presta serviço para empresas maiores sente isso rapidamente, porque o contratante passa a revisar notas com critérios mais técnicos e a exigir conformidade documental. Por isso, a reforma tributária não é só tema de tributo; ela afeta integração com ERP, validação cadastral e até aceite da nota pelo financeiro do cliente.
Quais impostos serão substituídos no novo desenho
O debate público costuma resumir demais essa parte, então vale separar com clareza. A reforma tributária prevê a substituição gradual de tributos sobre consumo hoje cobrados em esferas diferentes, como PIS, Cofins, ICMS e ISS, dentro do novo desenho de CBS e IBS. Para o MEI, o ponto decisivo é perceber que a mudança não acontece de uma vez e que o documento fiscal precisará conviver com períodos de transição. Isso exige atenção redobrada do contador ou do próprio empreendedor ao escolher emissor, configurar sistema e interpretar orientações oficiais da Receita Federal e do Comitê Gestor quando forem publicadas para cada etapa. O benefício mais prático é entender a transição sem tomar decisão precipitada com base em resumo de rede social.
| Elemento | Modelo atual | Novo desenho da reforma |
|---|---|---|
| Tributos de consumo em destaque | PIS, Cofins, ICMS e ISS em estruturas separadas | CBS e IBS com lógica mais padronizada |
| Emissão fiscal | Forte dependência de regras municipais e estaduais | Maior pressão por integração e padronização |
| Leitura da nota pelo cliente | Validação muitas vezes operacional | Validação mais técnica e vinculada à transição |
Cronograma, transição e impacto no planejamento do MEI
A reforma tributária foi desenhada com implementação gradual, e isso muda a forma como o MEI deve se preparar. Em vez de esperar uma virada única, o mais inteligente é tratar a transição como projeto de adaptação operacional. Acompanhar cronograma oficial importa porque emissor, prefeitura, plataforma e cliente corporativo podem adotar exigências em ritmos diferentes. Quem vende para pessoa física talvez sinta menos no começo; quem depende de nota para receber de empresas sente antes.
O que observar no calendário oficial sem cair em alarmismo
O melhor filtro é separar vigência legal de impacto operacional. Uma regra pode entrar em fase de teste ou transição antes de alterar diretamente o recolhimento do MEI, mas já exigir atualização cadastral, novo layout ou conferência de campos. A reforma tributária tende a avançar por etapas, e o empreendedor deve monitorar três fontes: portal oficial da Receita Federal, ambiente da NFS-e Nacional e comunicados do município ou do ERP que utiliza. Isso evita decisões apressadas, como trocar emissor sem necessidade ou continuar em sistema incompatível por falta de acompanhamento. A vantagem de seguir esse roteiro é planejar com antecedência, em vez de reagir quando a nota já foi recusada.
Como preparar cadastro, emissor e rotina antes da exigência apertar
Preparação boa não começa no dia em que a nota rejeita. Revise CNAE, endereço, e-mail fiscal, regime tributário, inscrição municipal quando aplicável e acesso gov.br; depois teste emissão real em ambiente já utilizado pelos seus clientes.
Ferramentas como o emissor da NFS-e Nacional e os painéis de configuração de ERPs ajudam a validar campos críticos. Na prática, a reforma tributária premia quem já tem processo organizado: descrição padrão por serviço, checklist de dados do tomador e conferência mensal das notas emitidas junto ao DAS mensal.
Num cenário comum de prestação de serviços para pequenas empresas, esse preparo evita a sequência mais cara para o MEI: serviço entregue, nota rejeitada, financeiro do cliente travado e pagamento empurrado para o mês seguinte. Organizar cadastro e emissor antes da exigência apertar costuma gerar menos atraso e menos dependência de correção manual.
MEI, Simples Nacional e decisões que exigem atenção contábil
O enquadramento do MEI continua sendo vantajoso para muitos negócios, mas a reforma tributária torna mais importante avaliar se o regime ainda acompanha a operação real da empresa. Isso pesa quando há crescimento de faturamento, contratação recorrente com empresas maiores, venda em múltiplos canais ou mistura de serviços e mercadorias. Não é só tema de imposto; é tema de capacidade operacional e risco fiscal.
Quando o limite de faturamento e a atividade passam a ser o problema principal
Muita gente olha para redução de impostos do MEI e esquece o básico: se o negócio cresceu além do limite de faturamento do MEI ou passou a executar atividade incompatível, o maior risco não é a reforma tributária em si, mas continuar no enquadramento errado. Nesse caso, a nota fiscal do MEI pode até ser emitida normalmente por algum tempo, porém com risco de desenquadramento e necessidade posterior de regularização. A revisão periódica com contador é o jeito mais seguro de cruzar faturamento acumulado, CNAE e tipo de contrato fechado. O principal resultado dessa checagem é evitar passivo fiscal antes que ele apareça como multa ou cobrança retroativa.
Em quais cenários vale buscar apoio contábil antes de emitir
Se você atende empresas que exigem descrição técnica do serviço, vende por marketplace, emite nota para mais de um município ou está perto de mudar de porte, não compensa decidir sozinho. A reforma tributária amplia a chance de conflito entre regra do portal emissor, exigência contratual e entendimento do cliente sobre retenção ou destaque. Um apoio contábil simplificado resolve isso com procedimento objetivo: revisão cadastral, teste de emissão, conferência de enquadramento e orientação sobre como emitir NF no MEI sem criar passivo por informação mal lançada.
Boas práticas para reduzir erro, atraso e risco fiscal na emissão
A melhor resposta à reforma tributária, para o MEI, não é tentar prever toda a legislação futura, e sim construir uma rotina de emissão consistente. Quem padroniza processo sofre menos com mudança normativa porque já tem dados organizados, histórico de notas e canal certo de emissão. O ganho aparece rápido: menos rejeição, menos retrabalho e menos atraso para receber.
Checklist operacional antes de gerar a nota
Antes de emitir, confirme se o tomador pediu NFS-e ou NF-e, se o CNPJ está correto, se a descrição corresponde ao serviço efetivamente prestado e se o valor bate com contrato, pedido ou comprovante. Em seguida, valide o ambiente emissor e guarde PDF, XML ou comprovante equivalente em pasta mensal. A reforma tributária aumenta o peso da rastreabilidade, então esse arquivo precisa estar facilmente acessível para conferência, contestação ou regularização futura.
Como documentar a operação para não depender da memória
MEI que emite poucas notas costuma confiar demais na lembrança do que foi vendido ou prestado. Isso funciona até surgir divergência com cliente ou revisão do contador.
A prática mais segura é manter modelo de descrição por serviço, planilha simples com data, tomador, valor e número da nota, além dos comprovantes de execução, como pedido, conversa comercial ou aceite. Com a reforma tributária, esse cuidado deixa de ser excesso de zelo e vira proteção básica contra inconsistência documental. O benefício mais claro é ganhar rastreabilidade quando surgir dúvida sobre o que foi faturado, para quem e em qual data.
Perguntas Frequentes sobre reforma tributária
O que muda com a reforma tributária?
A mudança central é a substituição gradual de tributos sobre consumo por CBS e IBS, com maior padronização na cobrança e na documentação fiscal. Para empresas menores, o efeito mais visível tende a aparecer na emissão de notas, nos sistemas e nas exigências de cadastro.
Quando entra em vigor a reforma tributária?
A entrada em vigor ocorre por etapas de transição, não em uma única data com efeito total imediato para todos os negócios. Isso significa que aspectos operacionais, como sistemas de emissão e adaptação de cadastros, podem ser percebidos antes de uma mudança completa no recolhimento.
O que é CBS e IBS na reforma tributária?
CBS é a Contribuição sobre Bens e Serviços, e IBS é o Imposto sobre Bens e Serviços. Eles formam a base do novo modelo de tributação do consumo e substituem parte da estrutura atual de tributos separados. Para o MEI, entender esses nomes ajuda a interpretar notas, exigências de clientes e ajustes feitos por ERPs, prefeituras e portais de emissão.
Como fica o Simples Nacional com a reforma tributária?
O Simples Nacional não desaparece automaticamente, mas passa a conviver com a nova arquitetura tributária e com regras operacionais de transição. Para o MEI, o ponto mais prático é verificar se o regime continua compatível com o faturamento, a atividade e o tipo de cliente atendido. Revisão contábil periódica evita erro de enquadramento e emissão fiscal inconsistente.
Quais impostos serão extintos com a reforma tributária?
O novo desenho prevê a substituição gradual de tributos sobre consumo hoje cobrados em estruturas separadas, como PIS, Cofins, ICMS e ISS. Essa troca não acontece de forma instantânea e exige convivência entre modelos durante a transição.
A reforma tributária vai aumentar os impostos?
A resposta depende do regime, do setor, da operação e da forma como a empresa está enquadrada. No caso do MEI, o primeiro impacto relevante costuma ser operacional, ligado à nota fiscal, ao cadastro e à adaptação dos sistemas, e não necessariamente um aumento imediato no DAS.
Como as empresas devem se preparar para a reforma tributária?
As empresas devem começar por cadastro, emissor fiscal, revisão de atividade e organização documental. Na prática, isso inclui testar o portal de emissão, padronizar descrições de serviço, conferir dados do tomador e alinhar o processo com o contador ou ERP utilizado. Preparação antecipada reduz rejeição de nota, atraso em recebimento e risco de inconsistência durante a transição.
A reforma tributária já está batendo na sua emissão de nota – e a gente evita que isso vire erro. Na EDXMEI, nós ajustamos seu cadastro e sua rotina de NFS-e para a lógica de CBS/IBS, revisamos como a sua nota deve ser emitida e deixamos você pronto para não ter retrabalho, glosa ou cobrança indevida. Quer passar por esse período com segurança? Fale com a gente no WhatsApp e garanta que sua emissão está certa.