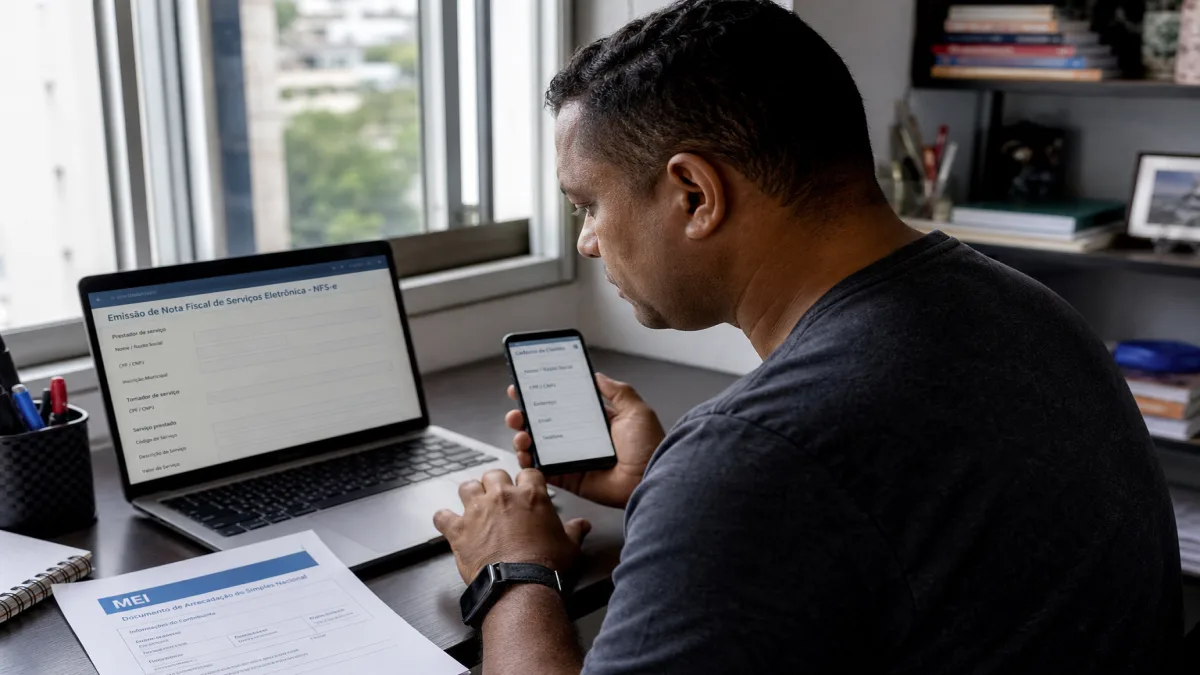

Um MEI pode parecer ativo na rotina do negócio e, ainda assim, carregar pendências que travam emissão de guia, dificultam acesso a crédito e até levam ao desenquadramento por falta de obrigações básicas. Na prática, a regularização do MEI não começa pelo pagamento de uma guia isolada: ela exige conferência integrada de DAS mensal, Declaração Anual e status cadastral do CNPJ nos sistemas oficiais.
Muita gente procura resolver o problema apenas quando recebe cobrança, tenta emitir certidão ou percebe restrição no CPF vinculado ao CNPJ. Esse é o caminho mais caro em tempo e retrabalho. Para fazer a regularização do MEI com segurança, você precisa saber o que consultar, em que ordem verificar as pendências e como corrigir cada item sem confundir débito tributário com problema cadastral ou obrigação acessória em atraso.
O que entra na regularização do MEI e por que essa checagem precisa ser completa
Regularização do MEI é o processo de colocar em conformidade as obrigações tributárias, declaratórias e cadastrais do microempreendedor individual nos sistemas do governo. Isso inclui conferir se as DAS mensais foram pagas, se a declaração anual foi transmitida corretamente e se a situação do CNPJ permanece apta, sem omissão ou inconsistência que possa gerar bloqueios futuros.
O erro mais comum é tratar tudo como se fosse a mesma pendência. DAS em atraso é uma questão de recolhimento mensal; declaração anual atrasada é obrigação acessória; situação cadastral inapta ou suspensa exige outra leitura. Na regularização do MEI, separar essas camadas economiza tempo porque você identifica a origem do problema antes de gerar guia, parcelar débitos ou reenviar informações. Essa visão também evita pagar valores e descobrir depois que o CNPJ continua irregular por falta de entrega da DASN-SIMEI.
Quais são os três pilares: DAS, DASN-SIMEI e cadastro do CNPJ
A base da regularização do MEI está em três verificações objetivas. A primeira é a DAS, o Documento de Arrecadação do Simples Nacional, emitido mensalmente no PGMEI. A segunda é a DASN-SIMEI, declaração anual entregue no Portal do Simples Nacional com o faturamento bruto do ano-calendário e informação sobre contratação de empregado. A terceira é a situação cadastral do CNPJ, consultada em serviços da Receita Federal e cruzada, quando necessário, com o CCMEI.
Na prática, um MEI pode estar com o CNPJ ativo e mesmo assim ter DAS vencidas e declaração omitida. Também pode ter pago guias, mas continuar irregular por não transmitir a DASN-SIMEI. Em atendimento contábil, esse desencontro aparece com frequência quando o empreendedor emite as guias sozinho e não acompanha o histórico no sistema. A regularização do MEI só fecha de verdade quando os três pilares batem entre si.
O que costuma gerar pendência sem o empreendedor perceber
Mudança de e-mail, perda de acesso ao gov.br, confusão entre ano de apuração da declaração e mês de pagamento da guia estão entre as causas mais recorrentes. Outro ponto sensível é o MEI que ficou meses sem faturar e concluiu, de forma equivocada, que não precisava pagar DAS nem entregar declaração. Mesmo sem receita, a obrigação mensal e a obrigação anual continuam existindo enquanto o CNPJ estiver ativo.
Também pesa a falta de rotina de conferência. Quem não revisa extrato de débitos, recibo da declaração e comprovante de situação cadastral acaba descobrindo a irregularidade apenas ao tentar financiar equipamento, emitir nota ou baixar a empresa. Por isso, a regularização do MEI precisa ser encarada como checagem documental periódica, não como reação emergencial a uma cobrança.
Como verificar a DAS do MEI e identificar débitos em aberto
O primeiro passo operacional da regularização do MEI é levantar todas as guias mensais já vencidas, pagas ou não. Isso é feito no PGMEI, ambiente oficial do Simples Nacional para emissão da DAS do microempreendedor individual, onde você consulta competências, gera segunda via e visualiza períodos em aberto. Sem esse mapa, qualquer tentativa de pagar de forma avulsa vira aposta.
Como emitir a DAS pelo sistema do MEI sem erro de competência
Para emitir a guia correta, acesse o PGMEI pelo Portal do Simples Nacional, informe CNPJ e selecione a opção de pagamento mensal. O sistema lista os períodos de apuração e permite gerar a DAS de uma competência específica ou de vários meses. A atenção aqui deve estar na competência selecionada, porque muitos empreendedores pagam o mês atual e deixam meses anteriores sem perceber, mantendo a regularização do MEI incompleta.
Se você atua com apoio contábil, o ideal é salvar os PDFs emitidos e os comprovantes bancários na mesma pasta, organizados por mês. Esse método simples reduz divergência quando o pagamento foi efetuado e ainda não refletiu no sistema imediatamente. Em casos práticos de atendimento, essa organização acelera a conferência de quais impostos do MEI estão em dia e evita pagamento em duplicidade de guias já quitadas.
Prazo de pagamento da DAS e impacto do atraso
O prazo de pagamento da DAS do MEI vence no dia 20 de cada mês, referente à competência do mês anterior. Quando a data cai em fim de semana ou feriado, vale a regra do vencimento transferido para o próximo dia útil. Atrasar essa guia gera acréscimos legais e mantém a pendência tributária aberta, o que afeta a regularização do MEI mesmo que a atividade tenha faturado pouco ou nada naquele período.
Mais importante que saber o vencimento é manter constância. O MEI que acumula poucos meses já encontra um cenário administrável; quem deixa vários períodos em aberto pode precisar avaliar parcelamento, além de revisar se houve omissão na declaração anual correspondente. Na prática contábil, a inadimplência da DAS quase sempre vem acompanhada de falha de rotina, e a regularização do MEI só se sustenta quando a agenda de pagamento mensal volta a ser cumprida.
Quando pagar à vista e quando avaliar parcelamento
Se os débitos são recentes e cabem no caixa, o pagamento à vista simplifica a baixa das pendências e reduz o risco de perder parcelas futuras. Já quando o acúmulo compromete o capital de giro do autônomo ou prestador de serviço, o parcelamento disponível no ambiente do Simples pode ser uma saída mais realista. A decisão correta na regularização do MEI depende de fluxo de caixa, não apenas do valor total em aberto.
Um ponto técnico relevante: parcelar não substitui a conferência da declaração anual nem corrige problemas cadastrais. Ele trata a dívida tributária. Por isso, antes de aderir, vale checar se todas as competências já foram constituídas no sistema e se não há obrigações acessórias faltantes. Esse cuidado evita a falsa sensação de que a regularização do MEI foi concluída quando, na verdade, só uma parte do problema foi tratada.
O que conferir na declaração anual para evitar irregularidade persistente
A declaração anual do MEI, conhecida como DASN-SIMEI, é uma das peças mais negligenciadas na regularização do MEI. Ela informa a receita bruta do período e confirma se houve empregado. Mesmo quem não teve faturamento precisa entregar a declaração enquanto o CNPJ esteve ativo no ano correspondente, porque a obrigação é cadastral e fiscal, não condicionada apenas à entrada de dinheiro. Na rotina de escritório, é comum encontrar empreendedor que pagou várias DAS e acredita estar regular, mas nunca transmitiu a declaração anual. O sistema então mantém omissão, multas podem ser geradas e a situação fiscal continua problemática. A regularização do MEI depende dessa consistência entre pagamento mensal e informação anual declarada.
Quais campos merecem revisão antes de transmitir a DASN-SIMEI
Os pontos críticos são o valor da receita bruta total do ano, a separação entre comércio, indústria ou serviço quando aplicável no sistema, e a resposta sobre contratação de empregado. O preenchimento errado pode não travar a transmissão, mas produz histórico inconsistente. Para quem emite nota fiscal ou controla entradas em planilha, extrato bancário ou sistema de gestão, a conferência deve usar esses registros como base, não memória.
Empreendedores de serviço costumam errar por misturar faturamento do CNPJ com valores recebidos em conta pessoal fora de controle. A orientação técnica é consolidar a receita efetivamente vinculada à atividade do MEI. Se houve baixa da empresa durante o período, também é preciso observar a declaração de situação especial quando aplicável. Essa etapa é central na regularização do MEI porque corrige a fotografia fiscal anual do negócio.
Como identificar se a declaração foi entregue e aceita
Depois da transmissão, o recibo é a prova imediata de entrega. Sem ele, você não deve presumir que a obrigação foi cumprida. O ideal é acessar novamente o serviço da DASN-SIMEI e verificar o histórico de declarações enviadas, salvando o recibo em PDF. Esse procedimento parece simples, mas evita boa parte das dúvidas que surgem meses depois, quando o empreendedor tenta comprovar a regularização do MEI para banco, contador ou órgão público.
Em atendimento real, muitos casos de suposta falha do sistema eram apenas ausência de recibo ou envio não finalizado. Por isso, a validação não termina no clique de transmissão. Ela termina quando existe comprovante arquivado, informação conferida e certeza de que o ano-calendário correto foi declarado. Sem essa rotina, a regularização do MEI fica vulnerável a omissões repetidas.
Como consultar a situação cadastral do MEI e interpretar o resultado
Consultar a situação cadastral é a etapa que confirma se o CNPJ do microempreendedor está formalmente apto a operar. Essa análise complementa a parte tributária da regularização do MEI porque um CNPJ pode estar com guias quitadas e ainda apresentar problema cadastral, especialmente após longos períodos de omissão, desenquadramento ou falha em atualizações básicas.
Onde consultar a situação cadastral e o CCMEI
A consulta principal é feita no serviço de Comprovante de Inscrição e de Situação Cadastral da Receita Federal, usando o número do CNPJ. Já o CCMEI, emitido em ambiente próprio do empreendedor, funciona como certificado simplificado da condição de MEI e reúne dados relevantes do registro. Cruzar esses dois documentos ajuda a validar se a inscrição existe, está ativa e corresponde à atividade esperada no processo de regularização do MEI.
Esse cruzamento é útil porque o empreendedor às vezes guarda um CCMEI antigo e presume que nada mudou. Só que a situação cadastral é dinâmica. Alterações em endereço, atividade, enquadramento ou até pendências acumuladas podem exigir leitura atualizada dos sistemas. Em termos práticos, esse é o jeito mais seguro de responder à pergunta “como consultar a situação cadastral do MEI” sem depender de informação desatualizada.
O que significam status como ativo, suspenso, inapto ou baixado
Ativo indica que o CNPJ está regularmente inscrito do ponto de vista cadastral. Suspenso e inapto exigem investigação imediata, porque apontam restrições que podem decorrer de omissões ou inconsistências perante o fisco. Baixado significa encerramento da inscrição, cenário em que a regularização do MEI passa a envolver análise de débitos remanescentes e obrigações relativas ao período em que o CNPJ esteve aberto.
Não existe utilidade em tentar resolver tudo pelo mesmo atalho. Se o status é inapto, por exemplo, pagar uma DAS isolada pode não bastar. Você precisa verificar se há declaração anual omitida, ausência de entrega vinculada a exercícios anteriores ou outro motivo formal da restrição. A regularização do MEI depende de interpretar o status corretamente antes de executar qualquer correção.
| Verificação | Onde consultar | O que confirma |
|---|---|---|
| DAS mensal | PGMEI no Portal do Simples Nacional | Competências pagas, vencidas ou passíveis de emissão |
| DASN-SIMEI | Serviço da declaração anual no Portal do Simples | Se a obrigação foi transmitida e se há recibo |
| Situação cadastral | Receita Federal e emissão do CCMEI | Se o CNPJ está ativo, inapto, suspenso ou baixado |
Ordem prática para regularizar o MEI com pendências sem retrabalho
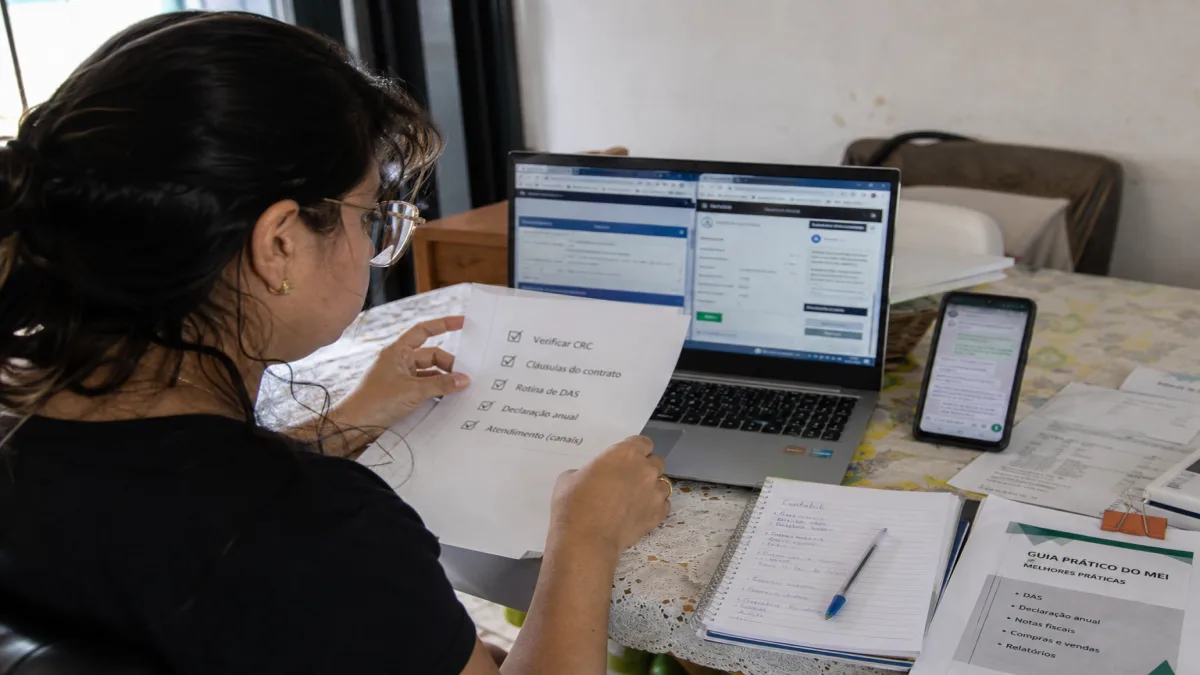
Quem busca regularizar o MEI com pendências ganha tempo quando segue uma sequência lógica. Primeiro, confirme a situação cadastral; depois, levante as DAS em aberto; em seguida, revise e transmita declarações anuais faltantes; por fim, guarde comprovantes e faça uma nova checagem geral. Essa ordem reduz idas e vindas, porque você separa problema de cadastro, débito e obrigação acessória.
Na execução, vale manter uma pasta com recibos da DASN-SIMEI, guias emitidas, comprovantes de pagamento e consulta do CNPJ.
Essa documentação é o que sustenta a regularização do MEI se houver divergência sistêmica, atraso de baixa ou necessidade de comprovação para crédito e relacionamento bancário. O empreendedor que centraliza esses arquivos evita depender de memória ou de buscas fragmentadas em diferentes portais.
Checklist de conferência antes de considerar o CNPJ regular
Antes de encerrar a revisão, confirme quatro pontos:
verifique se todas as competências necessárias da DAS foram analisadas; confirme que a declaração anual de cada exercício aplicável foi enviada; garanta que o recibo de entrega está salvo; e confira se a situação cadastral aparece compatível com operação normal do CNPJ. Se qualquer um desses itens falhar, a regularização do MEI ainda não terminou, mesmo que uma parte das pendências já tenha sido resolvida.
Esse checklist funciona porque traduz a lógica técnica em uma rotina objetiva. Em vez de perguntar genericamente “está tudo certo?”, você valida documentos e status específicos. É exatamente essa abordagem que evita erro recorrente de autônomo e pequeno prestador de serviço: pagar o que encontrou primeiro e deixar para trás a obrigação que realmente mantém a irregularidade.
Quando buscar apoio contábil em vez de fazer sozinho
Se houver muitos meses sem pagamento, dúvida sobre receitas declaradas, status cadastral restritivo ou necessidade de baixa com passivo pendente, o apoio contábil deixa de ser conforto e vira eficiência. Um profissional consegue cruzar PGMEI, DASN-SIMEI, consulta cadastral e eventuais reflexos no CPF do titular com mais rapidez. Em casos assim, a regularização do MEI feita sem orientação costuma gerar novos erros, especialmente na declaração anual.
Também vale procurar suporte quando o negócio cresceu e já existe risco de desenquadramento, mistura de receitas fora do limite do regime ou necessidade de migrar para outra natureza jurídica. A leitura correta não é só “pagar atrasados”, e sim entender se o MEI ainda é o enquadramento adequado. Essa análise decisória protege a regularização do MEI no presente e evita passivo futuro.
Perguntas Frequentes sobre regularização do MEI
Como pagar DAS atrasada do MEI?
Você paga a DAS atrasada emitindo uma nova guia no PGMEI, no Portal do Simples Nacional. O sistema já calcula os acréscimos legais da competência vencida e permite gerar uma ou várias guias, conforme o período em aberto. O mais seguro é conferir todas as competências antes do pagamento para não quitar um mês e deixar outro para trás.
Qual é a diferença entre DAS em atraso e declaração anual pendente?
DAS em atraso é débito mensal de tributo, enquanto declaração anual pendente é falta de entrega da DASN-SIMEI. Um MEI pode ter pago guias e ainda permanecer irregular por omissão da declaração, ou o contrário. Na prática, você precisa tratar os dois pontos separadamente e guardar o comprovante de pagamento e o recibo de entrega.
Como consultar a situação cadastral do MEI pelo CNPJ?
A consulta é feita no serviço de Comprovante de Inscrição e de Situação Cadastral da Receita Federal, informando o número do CNPJ. Complementarmente, vale emitir o CCMEI para confirmar os dados principais do registro do microempreendedor. Essa dupla checagem mostra se o cadastro está ativo e ajuda a identificar divergências documentais com rapidez.
Quanto custa regularizar um MEI com pendências?
O custo depende das DAS vencidas, dos acréscimos legais incidentes e, se for o caso, de multas por atraso na declaração anual. Não existe um valor único porque cada histórico de competências em aberto produz uma apuração própria no sistema oficial. O caminho correto é levantar débitos primeiro e só depois avaliar pagamento à vista ou parcelamento.
Vale a pena parcelar débitos do MEI?
Vale a pena parcelar quando o pagamento integral compromete o caixa e pode gerar nova inadimplência logo em seguida. O parcelamento ajuda a distribuir a dívida tributária, mas não substitui a entrega da declaração anual nem corrige eventual problema cadastral do CNPJ. Use essa opção depois de mapear todo o passivo e entender exatamente o que está sendo parcelado.
Qual a diferença entre CCMEI e comprovante de situação cadastral?
O CCMEI comprova a condição de microempreendedor individual e reúne dados do registro simplificado, enquanto o comprovante de situação cadastral da Receita mostra o status formal do CNPJ perante o cadastro federal. Os dois documentos se complementam na conferência do negócio. Se houver divergência ou status restritivo, a análise precisa ser aprofundada antes de qualquer decisão.
Não deixe a regularização do MEI virar retrabalho. Nós da EDXMEI fazemos a checagem completa e na ordem certa (DAS mensal, DASN-SIMEI e situação do CNPJ) pra identificar a raiz do problema e regularizar com segurança, sem confundir débito com cadastro ou obrigação acessória. Quer resolver rápido? Chame no WhatsApp (21) 3610-21600 e a nossa equipe orienta o passo a passo.